目录
序:一个多月,四封信
9 月中到 10 月下旬,我手上新进了几条海外浅剖线。
翻客户卡的时候,我发现其中四条在问同一类事:
- 南美一家调查公司,做浅水埋设管线的探测。
- 南美另一家服务商,业务清单里写着水下基础设施、管线、排海口。
- 东非一家测量咨询公司,接了一段管线过河的勘测。
- 东亚一家海缆工程公司,要查海缆埋了多深。
国内也有一封。一家海缆厂发邮件来,问海缆探测定位的设备。
一、管线客户问的,不是穿透多深
以前浅剖的询盘,开口多半是:能穿多深,分辨率多少。
这四封信不太一样。
东非那份标书写得很直白:管顶要在最低活动河床以下 1.5 米。东亚那家要做的,是一条埋深约 2 米的海缆调查。
至少这两家,要的是一个数字,一份报告。
更有意思的是,东非那份标书自己就配了电磁管线探测仪。
招标方心里有数:浅剖能看到地层,条件合适时也可能认出管线的反射,但能不能看清,还得看底质、埋深和管材。「埋了多深」这个数,单靠声学,不一定交得出来。
所以我们这边,今年也把浅剖和电磁定位放到了一起。展会上那块牌子写的是:海缆在哪,埋多深。
这类项目里,客户买的不是一台设备,是那份报告。
这不是我们一家遇到的事。把视线拉到海外,整个民用水声这三年,都在往这个方向走。
二、展台上的老东西:硬件在渐进
这两年去行业展会,民用这一侧,我很难看到让人眼前一亮的东西。转一圈下来,大多是集成、集成、集成。
这个感觉有一半是对的。水声硬件的物理已经很成熟,多波束、侧扫的进步,现在是渐进式的,不是革命式的。
另一半是:渐进不等于没动。我把海外几家龙头 2023 到 2026 年的民用新品翻了一遍,把新闻稿里的形容词删掉,剩下的东西几乎都在算同一笔账:客户这一趟船出去,能拿回多少能用的数据。
侧扫声呐正下方是瞎的,以前靠多跑重叠测线去补。Klein 的 4K-MAX 加了一个 850kHz 的通道专看正下方,厂商说效率提高 40% 左右。(测线怎么排、底质是什么,这个数都会变。)
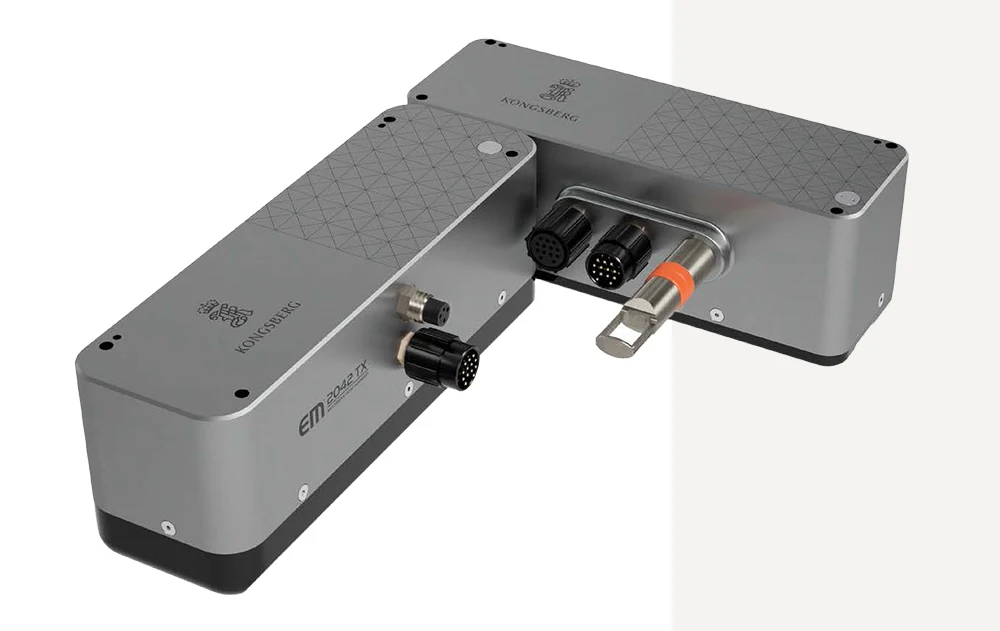
Kongsberg 的 EM2042 有个 QuadSwath 模式,一个 ping 周期连续发出四条条带,相比单条带,测深点密度最多达到 4 倍。(密度翻四倍,项目可不会快四倍。)
Tritech 的 Gemini 1200id 重做了接收前端,分辨率往前推了一截。
没有一样是新原理。但每一样都落在作业上:有的减少补测,有的提高同一趟拿回的数据质量。
三、多波束,伸手摸到了泥
渐进里也有几处,边界在动。
港口和航道底下常有一层流泥,半稀不稠。判断船能不能过,光知道流泥上表面在哪还不够。以前靠打点、走剖面去摸下面那层。
NORBIT 做了一个功能,叫 Layered Media Detection:用多波束的高低频数据,把流泥的上表面和下面的底一起找出来,从点和线扩成一整片。2023 年在美国 Calcasieu 河试过,2024 年在 Savannah 港验证,厂商报告部分区域穿透超过 12 英尺。
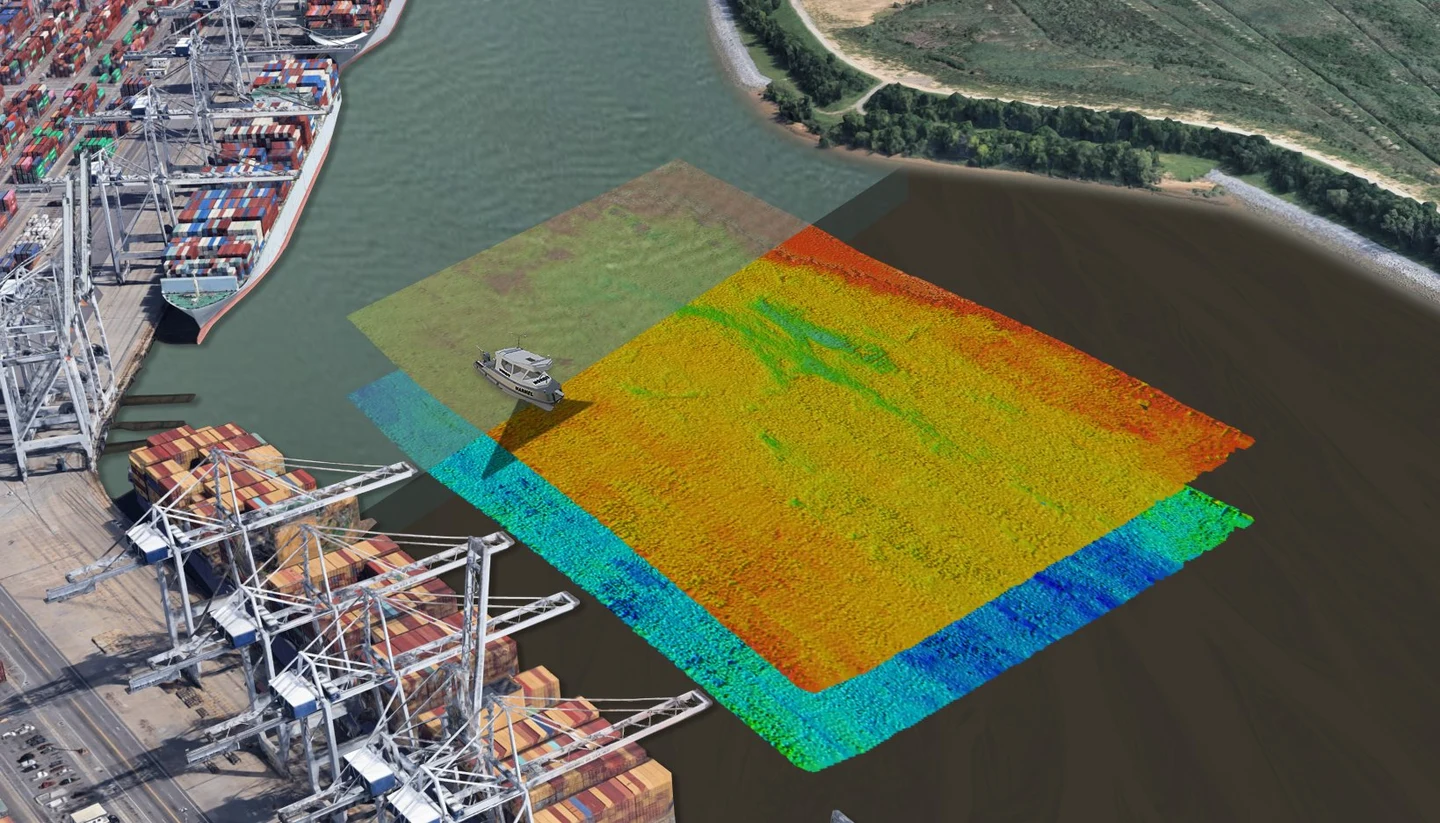
(低频穿泥不是新招。声学测出来的那层底,也不自动等于航道部门认的通航底,还得配密度和当地标准。)
一台多波束,开始顺手做原来另一种设备的一部分活。
四、测量船,不用那么「专」了
以前要一条专用测量船做的事,开始能借一条船、挂一根杆做。
Teledyne 今年 3 月发的 D100,能测到 3000 米水深,阵列做得紧凑,可以临时挂在船舷的杆上。(目前只看到产品公告,还没看到具名客户的验收。)
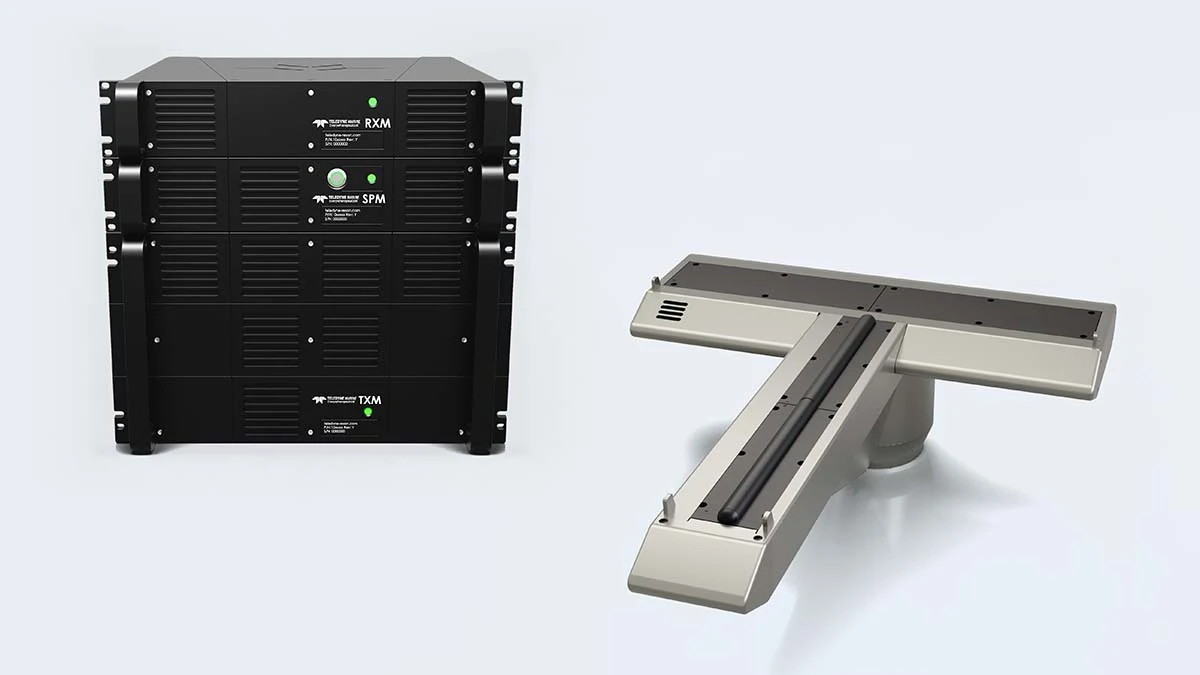
同一家 10 月底又发了 T51-P。T51 这个平台本身不新,新的是装法:处理器做成防溅水的便携盒,24V 电池就能供电,冲着没有船舱的小艇去,港口岸壁这类活,一条小船就能下水。(同样刚发布,还没看到具名客户。)
Sonardyne 的 SPRINT-Nav DP,用惯导加 DVL 给浅水动力定位当参考,以海底为参照,少布海底应答器。去年 10 月,OS Energy 宣布选用它,装在新造船上,用于北海和波罗的海的海上可再生能源作业,首船预计今年交付。(底锁最深 230 米。)
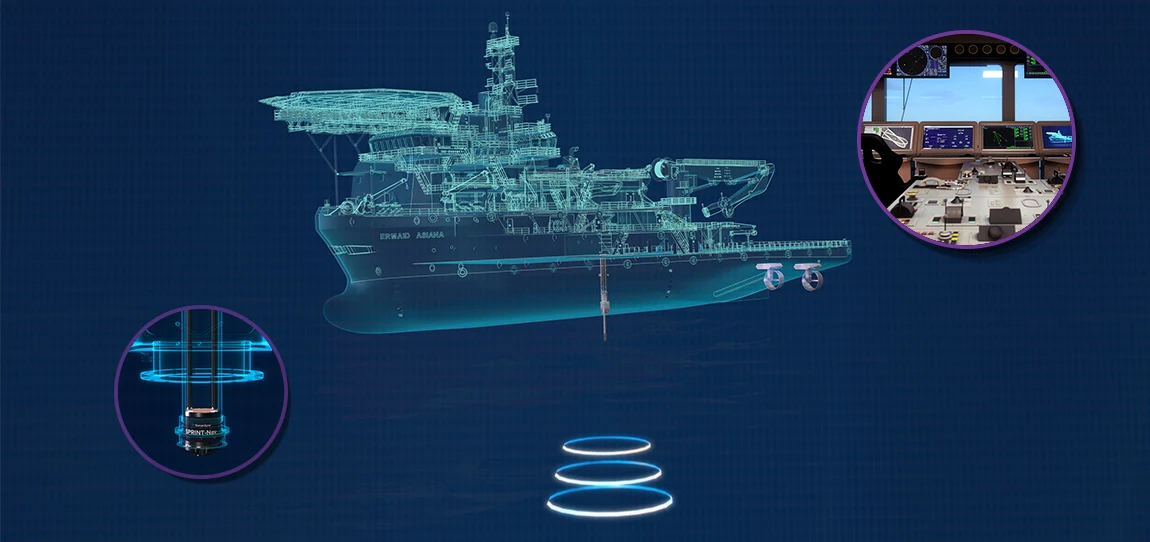
设备变小、变轻、不挑船,下一步自然就是:几样东西,干脆装在一起。
五、真正的变化在集成里
新东西不是没有了,是换了地方。它不在展台的硬件壳子上,在系统集成里。这件事在三个层面同时发生。
第一层,公司在合并。
General Oceans 2021 年以挪威的 Nortek 为核心成立,2022 年收了英国的 Tritech,2023 年收了美国的 Klein,2024 年又收了 RS Aqua,另外还有一块水下机器人业务。多普勒、成像声呐、侧扫、机器人,归到一个集团。
NORBIT 2024 年 7 月完成收购德国的浅剖厂商 Innomar,企业价值 4,050 万欧元。多波束和浅剖,放在一起卖。
法国的 iXblue 和 ECA,2022 年合并成 Exail,惯导、无人船、水下潜器成了一家。Teledyne Marine 更早,RESON、RDI、BlueView、Odom、Gavia 这一串名字,早就收在一个屋檐下。
第二层,设备在合体。
Nortek 的 Nucleus1000,在带惯导的配置下,一个盒子同时给出 DVL 速度、姿态、压力、高度和惯导位置。今年 6 月,一家 ROV 厂拿它当统一导航,在自家四款 ROV 上完成了自主功能集成试验;其中三款新机型,做到了航点导航、定点悬停、定高定深。
原来分散在几件设备里的导航输出,现在收进一个盒子,内部同步也提前做好了。
第三层,交付在打包。
Kongsberg Discovery 从多波束、水声定位,一直做到 AUV 和无人船。传感器装在谁的平台上、数据进谁的软件,可以在一家里谈完。
这和东非那份标书,是同一个逻辑的两头。买方说:一件设备交不出整份报告,那就几件一起配。卖方说:那我把几件,做成一家的。
六、集成像把文章编成一本书
我一直觉得,系统集成有点像编书。
写了很多篇文章,有一天要编成一本书。章节都是现成的,要做的是连接、顺逻辑、前后一致、把矛盾改掉。从根本上说,没有新东西。
但编书分两种。
一种是按顺序钉在一起,能卖就行——这是组装。
另一种是编的过程中,长出了单篇里没有的框架——这是架构。把自主航行、声呐采集和任务控制打通,潜器就能按预定任务自己跑完一段测线。没有一个部件是新的,但干活的方式变了。
我在展会上看到的,组合展示多,完整的作业证据少。
还有一层容易被低估:集成里那些「不突破」的活,恰恰决定东西在海上能不能用。单机在实验室里过了关,装到一起、放进海里,还得重新面对盐雾、压力、振动和时间同步。Nucleus1000 卖点里那句「预同步」,就是把时间同步这件苦差事,提前在出厂时做掉了。
所以攒成一套,不等于打通。General Oceans 自己说得很坦白:收进来的品牌,各自保持运营独立和品牌身份。比品牌归到一家更进一步的,是两种证据:已经做过的集成试验,比如那家 ROV 厂的四款机型;已经有客户选用,比如 OS Energy 的新船。真正在海上长期用出来的证据,目前还不多。
七、AI 识别:还在「帮人先筛一遍」
说到新东西,最常被提的是 AI 目标识别。
这几年讲得很多,但我还没看到它成为标配。我能想到的原因有三个:水声数据又少又贵,船时费摆在那里;同一台侧扫,泥底、沙底、礁石底的图像差别很大,换个海域后能不能保持表现,是我更在意的问题;在管线检测这种活里,漏报可能留下风险,误报会增加复核成本,把决定权交给黑箱需要很大的信任。
所以现在落地的样子,是 AI 标出可疑点、人来拍板。
什么时候算真的突破?我的标准是:同一套模型,不用换个海域就重训,在不同底质上都稳定,并且被写进了采购标准。到那天,它才是标配。
收:给国内买设备的人
回到那四封信。
四封询盘的问法不同,但用途都落在管线和海缆上。其中两家,已经把问题问到了埋深。
海外这三年的变化,说到底也指向这件事:硬件在渐进,单台设备在减少补测、提高一趟作业的数据质量;集成在加速,一整套在帮客户少找几家供应商。除了参数,部署、接口和成果交付,也越来越进入同一张采购清单。
下次写技术要求,可以试着在参数表下面多写一行:最后要交的成果是什么,谁对它负责。
新品是展台上的事,交出那份成果,是客户账本上的事。